如果只看保有量,电动车目前仍不是乌干达和坦桑尼亚道路上的主流。但今年出现的几项变化,已经值得汽车进口商、经销商和车队客户认真观察。一边开始补充充电基础设施,另一边先把车辆投入商业和车队场景,这比简单预测市场规模更有实际意义。
乌干达把充电设施纳入法律安排
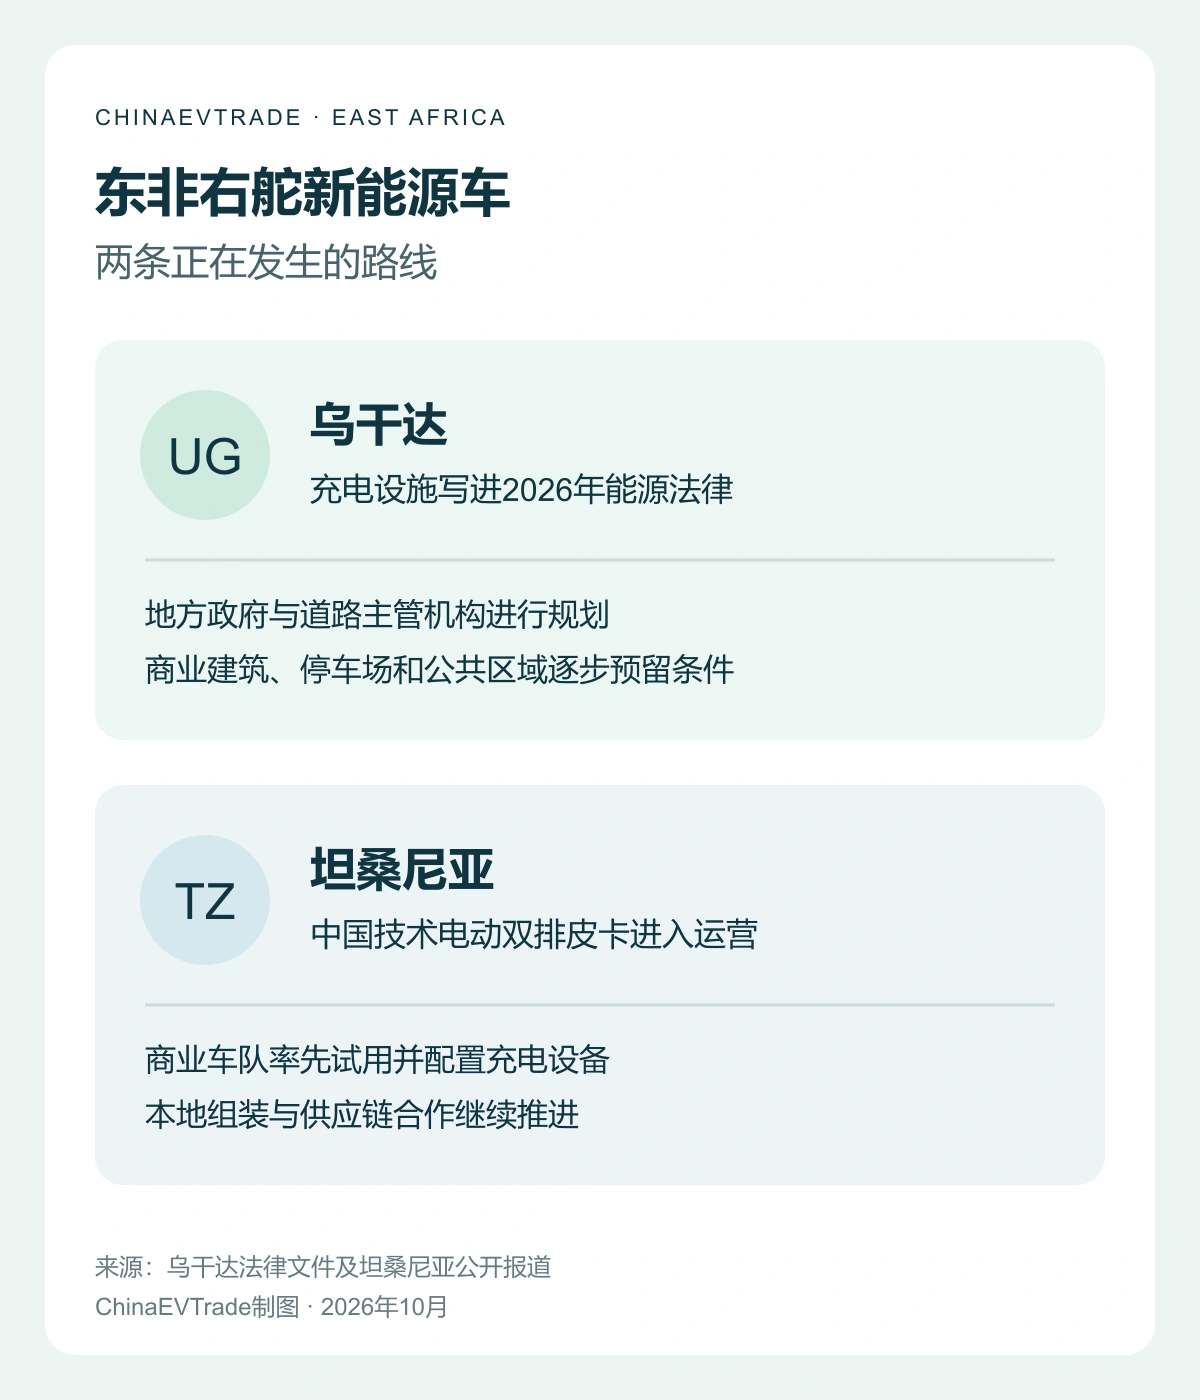
乌干达于2026年公布的《能源效率与节约法》专门列出了电动车和电动船舶的充电基础设施。法律提出,由主管部门推动充电站建设,并要求地方政府和道路主管机构在各自辖区进行规划;商业建筑、停车设施和公共区域,也将逐步为电动车充电预留条件。
这不等于乌干达已经拥有覆盖全国的充电网络。具体建设速度、收费方式和技术标准,仍要看后续规则与地方执行。但与过去只谈鼓励电动出行相比,把充电设施明确写进法律,至少让投资者、车队和车辆供应商看到了更清楚的方向。
对准备采购车辆的客户来说,充电网络不会在一夜之间成熟。短期内更适合先从固定线路、园区、企业车队和具备自有充电条件的场景开始,而不是把所有燃油车用途直接照搬到纯电车型上。
坦桑尼亚先让电动皮卡进入实际运营
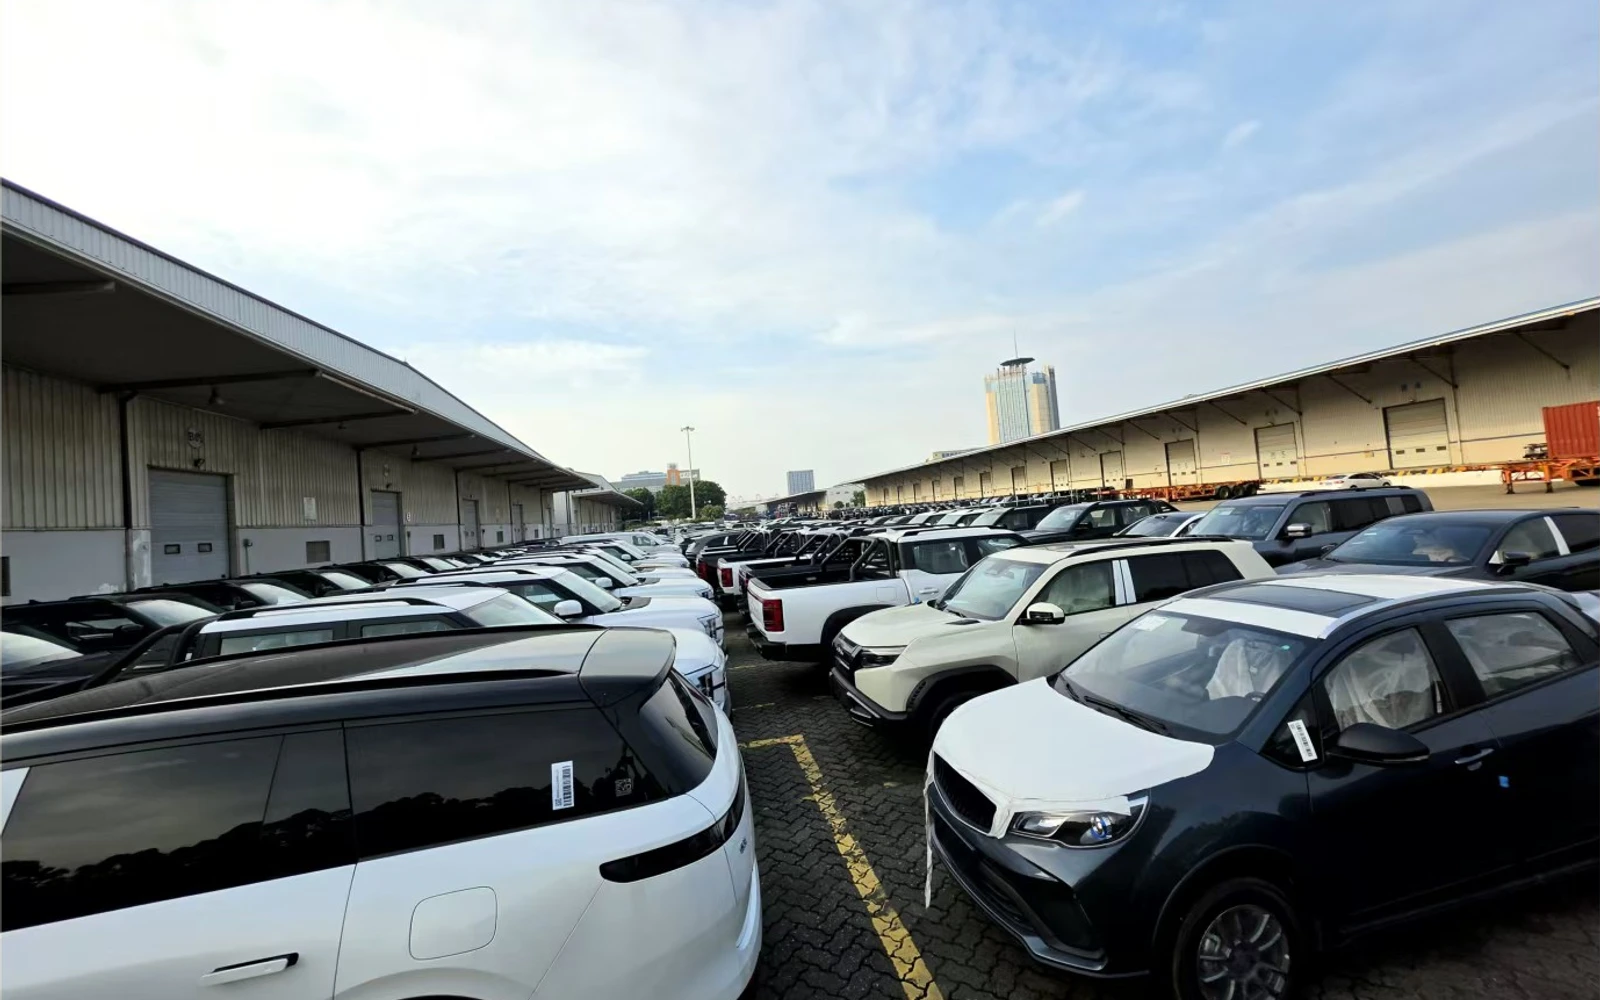
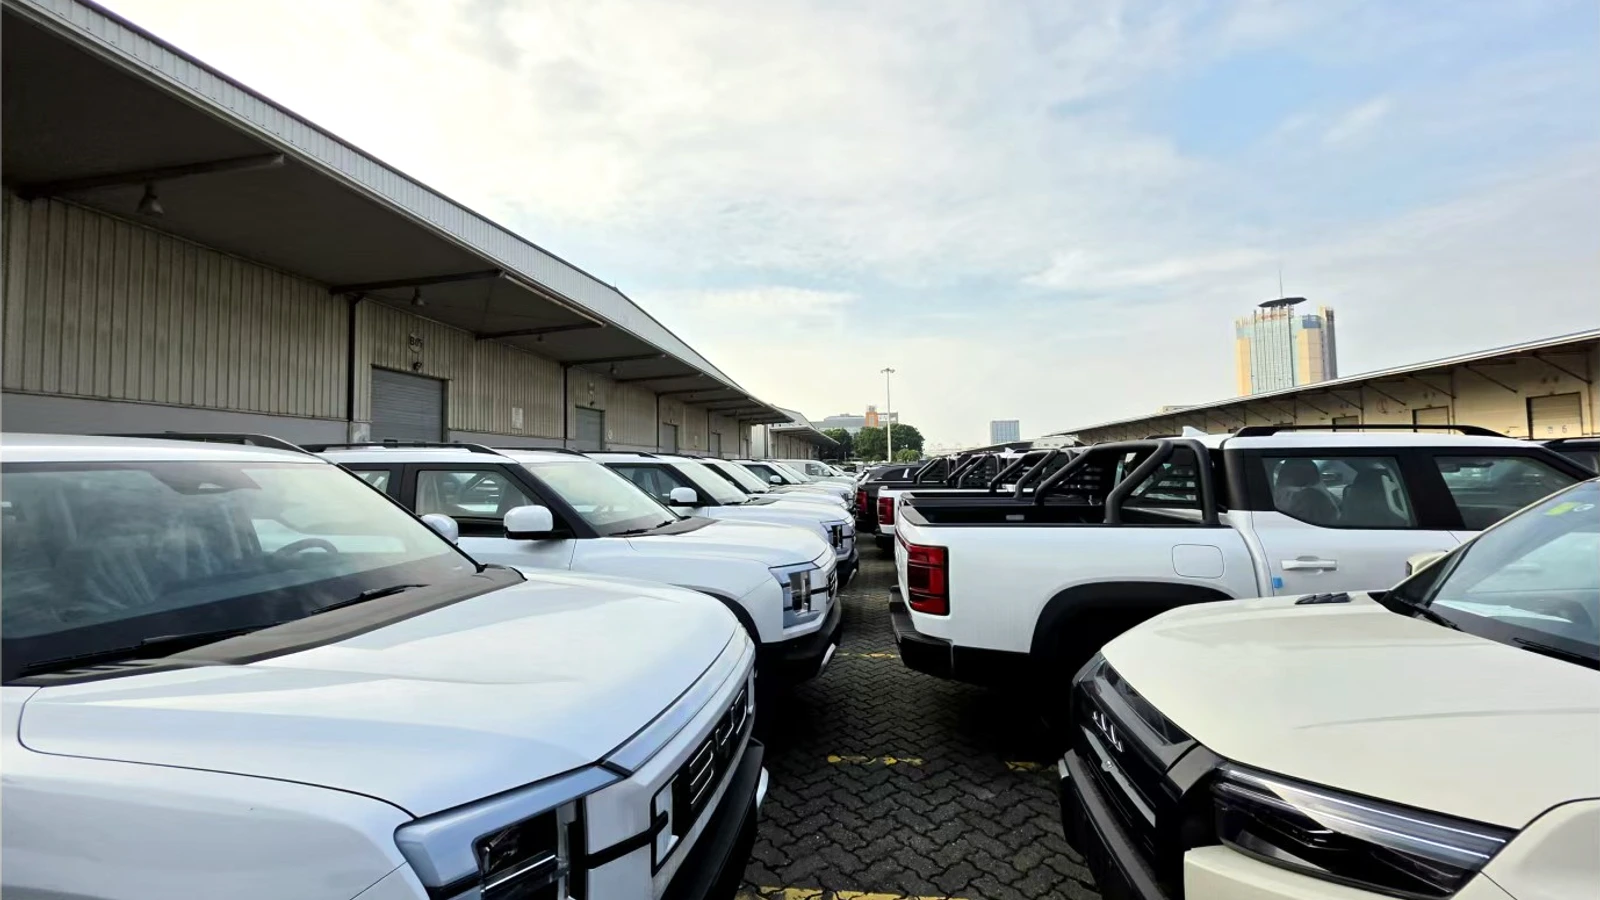
坦桑尼亚的变化更直观。今年2月,当地企业JTP Auto与中国汽车制造商合作,引入了电动双排皮卡,首先面向商业客户和车队使用。合作方在办公地点安装了充电设备,并提出从达累斯萨拉姆开始建设公共快充设施的计划。
到了9月,围绕中国新能源车技术、零部件和坦桑尼亚本地组装的合作再次受到关注。相关计划仍处于推进阶段,不能等同于大规模工厂已经投产,但它反映出当地企业考虑的不再只是进口整车,还包括维修能力、技术人员和供应链怎样在本地逐步建立。
皮卡是一个很实际的切入口。它既能服务工程、农场、租赁和企业车队,也能让运营者更容易比较每天的行驶里程、能源成本和装载需求。纯电、插混和燃油车型谁更合适,不需要先下结论,关键是把路线、负载和充电条件放在同一张表里计算。
中国新能源车进入非洲的数量正在增加
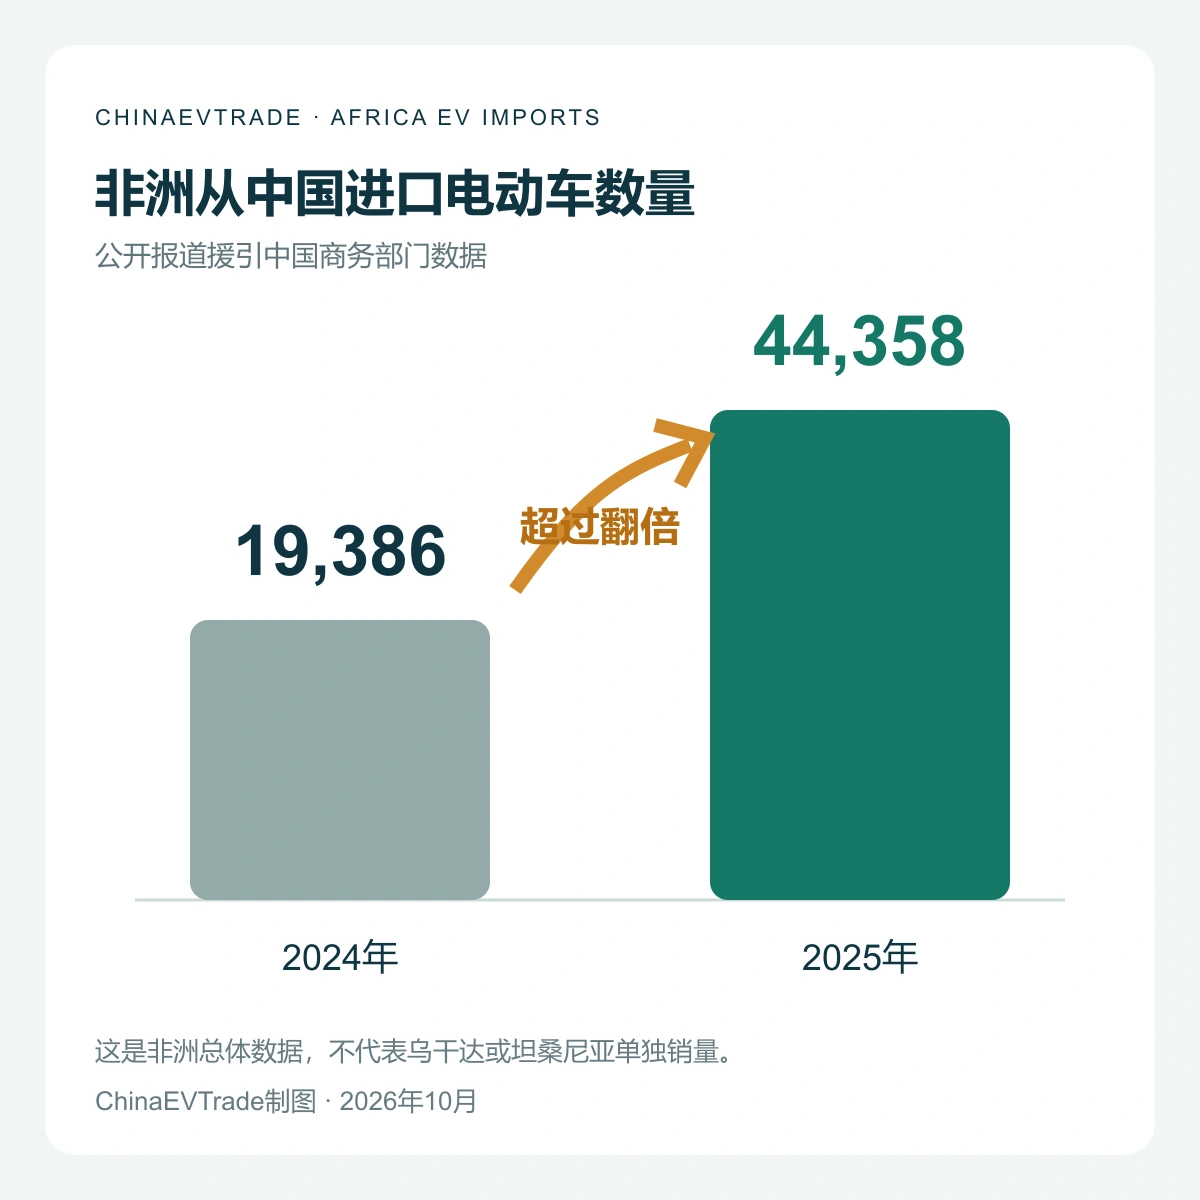
从整个非洲看,来自中国的电动车正在增加。公开数据表明,非洲2025年从中国进口的电动车数量超过4.4万辆,较2024年的约1.94万辆增长一倍以上。乌干达和坦桑尼亚并不是这组数据中的最大市场,不能用全非洲数字替代两国销量,但供应链变化已经开始影响东非买家的选择。
中国市场目前能够提供纯电、插混和燃油车型,也有SUV、MPV、皮卡及商用车等不同产品。对于乌干达和坦桑尼亚,真正有价值的不是车型数量看起来多,而是其中有多少已经具备原厂右舵版本、稳定配件来源和适合当地用途的配置。
东非采购者需要先核对哪些问题
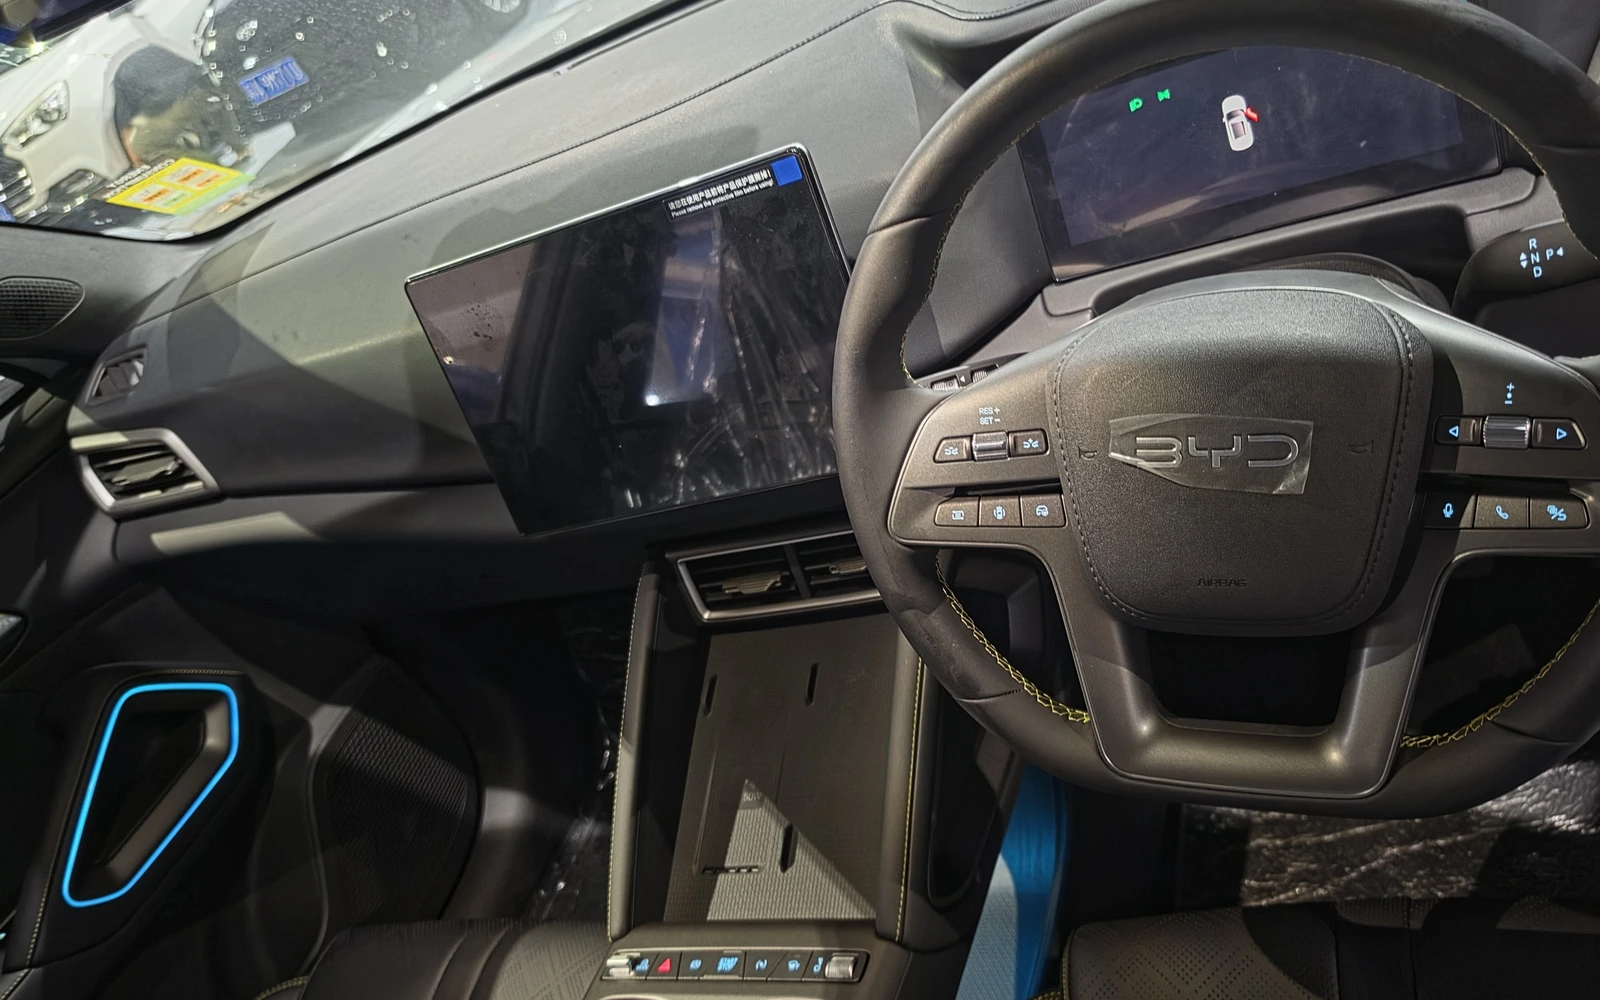
首先要确认车辆是不是原厂右舵版本,并核对具体年份、配置和充电接口。其次要看使用场景:城市固定线路可以重点计算纯电车型的日常成本,跨区域行驶较多、充电条件不稳定的客户,则需要同时比较插混和燃油车型。
离地间隙、轮胎规格、载重、空调表现、电池热管理和零部件供应,也比宣传页上的单一续航数字更值得关注。进口所需文件、检验、税费和注册要求,应由买方结合车辆信息向当地主管机构或清关服务商确认,不能把一个东非国家的规则直接套用到另一个国家。
对车辆出口商来说,机会并不是把每一款中国新能源车都贴上“适合非洲”的标签。更实际的工作,是先了解客户在哪里使用、每天行驶多少、是否具备充电条件,再从可供应的右舵SUV、皮卡、MPV和商用车型中进行匹配。
ChinaEVTrade面向海外采购商提供中国车辆选型、版本核对及出口协调服务,重点关注新能源车型和右舵市场。对于正在评估乌干达或坦桑尼亚市场的客户,团队可以根据车辆用途、动力类型和目标配置,进一步核对当前可供应车型及装运安排。
本文为ChinaEVTrade原创行业观察。政策、项目进度和市场数据依据下列公开资料整理;具体进口、税费与注册要求,以当地主管机构公布的信息为准。
资料来源
乌干达E-Mobility Outlook Report 2024
本文信息以发布日期为准。车辆配置、库存和目的地要求应针对具体车辆与订单再次确认。